Bonjour, c'est Jean.phi. Beaucoup d'entre nous ont déjà reçu un appel « de la banque », un message sur un colis bloqué ou une publicité pour un livret au taux étonnant. Les escrocs sont organisés, patients et convaincants : personne n'est à l'abri, et en parler n'a rien de honteux.
Voici les signaux à connaître, les vérifications à faire et les bons contacts, d'après l'AMF, la Banque de France et les sites officiels de l'État. Ce sont des informations générales, pas un conseil personnalisé : les listes, numéros et règles évoluent, vérifiez-les toujours sur les sites officiels.
Les 4 signaux d'alerte cités par l'AMF
L'Autorité des marchés financiers (AMF) cite quatre signaux. Un seul suffit pour vous arrêter et vérifier :
- un inconnu vous contacte, par téléphone, message ou réseau social, sans que vous l'ayez sollicité ;
- un rendement élevé sans risque vous est promis : ce couple n'existe pas ;
- il faut décider vite : « offre limitée », « dernière place » ;
- on vous demande un virement vers l'étranger, sur un compte situé hors de France.
Autres indices : une demande de discrétion (« n'en parlez pas à votre banque ») ou des documents trop beaux pour être vrais.
Les déguisements les plus fréquents
Les listes noires de l'AMF montrent les mêmes pièges : faux livrets ou faux comptes à terme, « biens divers » (vin, forêts, diamants, places de parking, panneaux solaires), marché des devises et options binaires, et usurpation du nom d'une vraie banque ou société de gestion, parfois avec son logo et son numéro d'agrément.
Pour les crypto-actifs, une société doit être prestataire de services sur crypto-actifs (PSCA) agréé en France ou dans l'Union européenne ; l'AMF publie la liste des PSCA autorisés. Méfiez-vous des gains affichés sur votre espace client que vous ne pouvez jamais retirer, ou qu'on vous demande de « débloquer » en payant des frais.
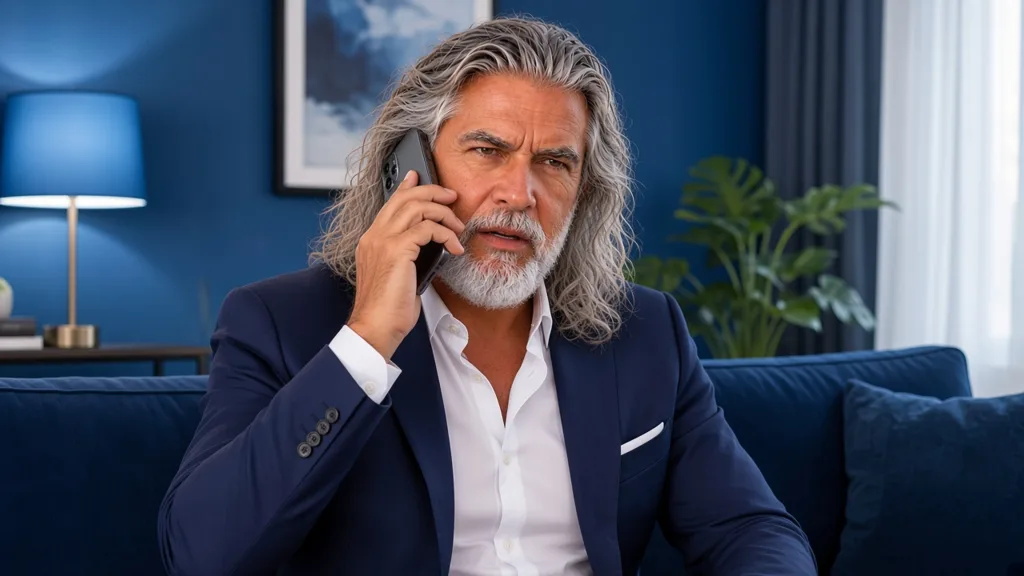
Le faux conseiller bancaire
Le numéro affiché est celui de votre banque, une voix rassurante parle d'une opération suspecte et vous demande de « sécuriser » votre compte. Selon la Banque de France, votre conseiller ne vous demandera jamais un code, un mot de passe ou un identifiant, ni de valider une opération. Le bon réflexe :
- raccrochez, sans rien valider ni communiquer ;
- rappelez votre banque avec le numéro habituel ;
- ne faites aucun virement vers un « compte sécurisé », et ne remettez jamais votre carte à un coursier.
L'AMF rappelle aussi qu'elle ne contacte jamais les épargnants de sa propre initiative par téléphone ou messagerie privée.
Messages piégés et sites clonés
Un faux courriel, SMS ou appel au nom d'une banque, d'une administration ou d'un livreur cherche à vous faire cliquer et saisir vos données. Ne cliquez pas : allez sur le site par vous-même, via vos favoris ou l'application officielle. Un SMS ou un appel frauduleux se signale au 33 700. Méfiez-vous aussi des publicités où une célébrité « recommande » un placement : c'est un montage.
Vérifier avant de verser un euro
Quelques minutes suffisent :
- regafi.fr : banques et établissements de paiement autorisés ;
- orias.fr : intermédiaires (courtiers, conseillers en investissements financiers) ;
- listes blanches et listes noires de l'AMF.
Attention : ne pas figurer sur une liste noire ne prouve rien. Il faut aussi trouver l'acteur sur un registre officiel, avec son nom exact et son numéro d'agrément.
Protéger un parent âgé
Une conversation simple et régulière vaut mieux qu'une surveillance. Parlez sans juger, laissez une fiche près du téléphone avec les vrais numéros de la banque, et proposez une règle commune : « avant tout virement inhabituel, on s'appelle ». Respectez son autonomie : l'objectif est de l'aider à décider, pas de décider à sa place.
Exemple (cas fictif) : Gérard, 71 ans, voit une publicité pour un « livret garanti » à un taux très élevé. Un conseiller très aimable le rappelle, parle d'une offre réservée jusqu'à vendredi et donne un RIB à l'étranger. Gérard en parle à sa fille, qui trouve la société sur la liste noire de l'AMF. Il ne verse rien.
Si vous êtes victime
Agissez vite : prévenez votre banque (opposition, blocage des accès, demande de rappel des virements), gardez les preuves, portez plainte au commissariat ou en gendarmerie, et signalez les faits. Méfiez-vous des sociétés qui promettent de récupérer votre argent contre des frais : ce sont souvent les mêmes escrocs.
Les contacts officiels (horaires à vérifier sur les sites) :
- AMF Épargne Info Service : 01 53 45 62 00, pour un placement ;
- Banque de France : 34 14, pour la banque ou l'assurance ;
- Info Escroqueries : 0 805 805 817 (gratuit), pour une escroquerie sur internet ;
- 33 700 : SMS ou appel frauduleux ;
- cybermalveillance.gouv.fr (17Cyber) : aide en ligne pas à pas ;
- 116 006 : écoute et accompagnement des victimes.
Un guide pour aller plus loin
J'ai réuni ces repères dans le guide « Arnaques Financières : Repérer les Faux Placements » : 15 pages sur les signaux d'alerte, les faux placements, les cryptos douteuses, le faux conseiller bancaire, l'arnaque sentimentale, les vérifications, la protection d'un parent âgé et l'annuaire des contacts officiels. Retrouvez-le sur la page Finance.
Bon à savoir
Cet article donne des informations générales, pas un conseil personnalisé. Il ne promet ni gain ni remboursement. Numéros et règles évoluent : vérifiez-les sur amf-france.org, banque-france.fr, cybermalveillance.gouv.fr et service-public.gouv.fr. En cas de doute, ne faites rien et demandez conseil.